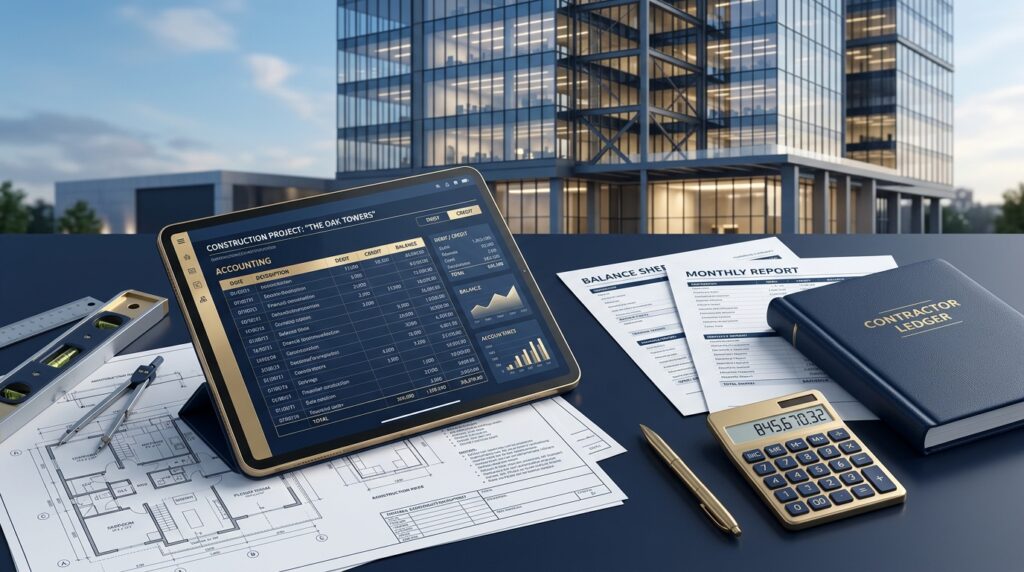
قيود محاسبة المقاولات من أدق وأهم العمليات المالية في المحاسبة العملية حيث تختلف طبيعة شركات المقاولات جذرياً عن الأنشطة التجارية والصناعية.
فالعمل يعتمد على عقود طويلة الأجل وتعدد مراكز التكلفة لكل مشروع واستخدام حسابات خاصة مثل مشروعات تحت التنفيذ، والدفعات المقدمة، وخطابات الضمان، وتأمين الأعمال المحتجز.
سواء كنت محاسب مقاولات مبتدئاً تبحث عن فهم القيود اليومية خطوة بخطوة أو مديراً مالياً ترغب في توحيد المعالجة المحاسبية وضبط تكاليف مشاريعك بدقة يقدم لك هذا الدليل الشامل جميع قيود محاسبة المقاولات بالأمثلة الرقمية العملية وفق أحدث المعايير المحاسبية المعتمدة (IFRS 15)
مع إمكانية تحميل شيت إكسل جاهز بجميع القيود والمعادلات مجاناً.
1. طبيعة الحسابات ودليل شجرة حسابات شركات المقاولات
قبل الشروع في كتابة قيود اليومية من الضروري فهم طبيعة الحسابات الرئيسية في قطاع التشييد والبناء والتي يتم ربطها عبر دليل إعداد شجرة حسابات شركات المقاولات ومراكز التكلفة :
- حساب مشروعات تحت التنفيذ (Work In Progress – WIP): حساب أصل متداول (أو إنتاج غير تام) تجمع فيه كافة التكاليف المباشرة للمشروع (مواد، أجور، إهلاك، مقاولي باطن) ولا يقفل إلا عند تسليم المشروع أو الاعتراف بالإيراد.
- حساب عملاء – دفعات مقدمة : التزام متداول على الشركة يمثل السيولة المستلمة مقدماً من المالك لبدء الأعمال، ويتم استهلاكه تدريجياً بنسبة محددة من كل مستخلص.
- حساب تأمينات محتجزة لدى الغير (ضمان أعمال) : أصل متداول يمثل نسبة (غالباً 5% إلى 10%) يقتطعها المالك من كل مستخلص كضمان لجودة التنفيذ، وتُسترد بعد التسليم النهائي.
- حساب تأمينات محتجزة للغير (مقاولو الباطن) : التزام متداول على الشركة لصالح مقاولي الباطن، يتم حجزه من مستخلصاتهم لحين انتهاء أعمالهم واختبارها.
- حساب خطابات الضمان (Letters of Guarantee) : التزامات وأغطية بنكية مشروطة (ابتدائية، نهائية، دفعة مقدمة) ترتبط بحسابات جارية ومصروفات بنكية.
2. قيود مرحلة الطرح ودخول المناقصة
تبدأ الدورة المستندية لأي مشروع مقاولات بمرحلة شراء كراسة الشروط وتقديم العطاء مصحوباً بخطاب الضمان الابتدائي.
أ) قيد شراء كراسة الشروط والمواصفات
تعامل قيمة شراء كراسة الشروط مبدئياً كمصروفات دراسة عطاءات (مصروف إداري/تسويقي).
وفي حال رسو العطاء على الشركة يتم تحويلها لتكلفة على المشروع أما إذا لم يرس العطاء فتظل مصروفاً في قائمة الدخل :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 5,000 | – | من حـ/ مصروفات المناقصات (دراسة عطاءات) | إثبات سداد قيمة كراسة الشروط لمشروع الأبراج |
| – | 5,000 | إلى حـ/ البنك (الحساب الجاري) أو الصندوق | خصم المبلغ من الحساب البنكي للشركة |
ب) قيد إصدار خطاب الضمان الابتدائي (Bid Bond)
يشترط المالك تقديم خطاب ضمان ابتدائي (ابتدائي / مؤقت بنسبة 1% إلى 2% من قيمة العطاء) لضمان جدية الشركة وعدم انسحابها أثناء فتح المظاريف.
ويحتجز البنك غطاءً نقديا مع خصم عمولة ومصاريف إصدار :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 100,000 | – | من حـ/ غطاء خطابات ضمان ابتدائية | إثبات الغطاء النقدي المحتجز لدى البنك |
| 1,500 | – | من حـ/ مصاريف وعمولات بنكية | عمولة إصدار خطاب الضمان البنكي |
| – | 101,500 | إلى حـ/ البنك (الحساب الجاري) | خصم إجمالي الغطاء والعمولة من الرصيد الجاري |
ملاحظة: عند انتهاء فتح المظاريف ورد خطاب الضمان للبنك، يتم عكس قيد الغطاء لاسترداده بالكامل: من حـ/ البنك الجاري إلى حـ/ غطاء خطابات ضمان ابتدائية.
3. قيود مرحلة الترسية والتعاقد والدفعة المقدمة
بمجرد فوز الشركة بالمناقصة وتوقيع العقد الرسمي يتم استبدال الضمان الابتدائي بخطاب الضمان النهائي واستلام الدفعة المقدمة لبدء التجهيز والتنفيذ.
أ) قيد إصدار خطاب الضمان النهائي (Performance Bond)
يصدر خطاب الضمان النهائي بنسبة 5% إلى 10% من قيمة إجمالي عقد المقاولة لضمان حسن تنفيذ الأعمال طبقاً للشروط الفنية :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 250,000 | – | من حـ/ غطاء خطابات ضمان نهائية | غطاء الضمان النهائي المحتجز طرف البنك |
| 2,500 | – | من حـ/ مصاريف وعمولات بنكية | مصاريف فتح خطاب الضمان النهائي |
| – | 252,500 | إلى حـ/ البنك (الحساب الجاري) | خصم إجمالي المبلغ من رصيد البنك |
ب) قيد استلام الدفعة المقدمة في المقاولات (Advance Payment)
غالباً ما تدفع الجهة المالكة دفعة مقدمة (10% إلى 20%) مقابل تقديم شركة المقاولات خطاب ضمان بنفس القيمة يسمى «خطاب ضمان الدفعة المقدمة»
ويسجل قيد استلام النقدية كالتزام تعاقدي وليس إيراداً
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 1,000,000 | – | من حـ/ البنك (الحساب الجاري) | إيداع مبلغ الدفعة المقدمة بالحساب البنكي |
| – | 1,000,000 | إلى حـ/ عملاء – دفعات مقدمة (المالك) | إثبات التزام بالدفعة المقدمة لحين استهلاكها |
4. قيود التكاليف الفعلية الميدانية في شركات المقاولات
خلال فترة التنفيذ الفعلي تحمل كافة عناصر التكاليف اليومية على حساب مشروعات تحت التنفيذ مع ربط كل قيد بمركز التكلفة الخاص بالمشروع وبند الأعمال المحدد :
أ) قيود شراء وتوريد المواد للموقع (حديد، إسمنت، رمل، خرسانة)
عند توريد المواد مباشرة إلى موقع المشروع بموجب إذن استلام وفاتورة ضريبية معتمدة :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 200,000 | – | من حـ/ مشروعات تحت التنفيذ – مواد (حديد تسليح) | تحميل مركز تكلفة مشروع الأبراج بتكلفة الحديد |
| 30,000 | – | من حـ/ ضريبة القيمة المضافة – مدخلات (15%) | إثبات ضريبة القيمة المضافة القابلة للخصم |
| – | 230,000 | إلى حـ/ الموردين (شركة التوريدات الإنشائية) | إثبات استحقاق مديونية المورد بالفاتورة الضريبية |
ب) قيود أجور ورواتب عمال الموقع واليوميات
يتم تحميل رواتب وأجور العمالة الميدانية (حدادين، نجارين، عمال خرسانة) على حساب المشروع مباشرة سواء تم الصرف من البنك أو من شيت مسير الرواتب والأجور وعهدة الموقع النقدية :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 60,000 | – | من حـ/ مشروعات تحت التنفيذ – أجور عمالة مباشرة | تحميل تكلفة أجور العمالة على المشروع |
| – | 60,000 | إلى حـ/ عهدة الموقع النقدية (مهندس المشروع) | إثبات الصرف الفعلي من العهدة بموجب كشف التوقيعات |
ج) قيود مستخلصات مقاولي الباطن
عندما تسند الشركة جزءاً من الأعمال (مثل أعمال العظم، الكهرباء، السباكة، أو الدهانات) لمقاول باطن، يُصدر مقاول الباطن مستخلصاً يتم اعتماده هندسياً ويسجل محاسب المقاولات القيد متضمناً كافة الاستقطاعات (تأمين الأعمال، استرداد الدفعات المقدمة، وصافي المستحق) :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 150,000 | – | من حـ/ مشروعات تحت التنفيذ – مقاولو باطن | إثبات قيمة الأعمال المنفذة والمعتمدة هندسياً |
| 22,500 | – | من حـ/ ضريبة القيمة المضافة – مدخلات (15%) | ضريبة القيمة المضافة على فاتورة مقاول الباطن |
| – | 15,000 | إلى حـ/ تأمينات محتجزة للغير (تأمين أعمال باطن 10%) | حجز نسبة الضمان لحين الاستلام النهائي للمبنى |
| – | 20,000 | إلى حـ/ مقاولو باطن – دفعات مقدمة وسلف | استقطاع جزء من الدفعة المقدمة المنصرفة له سابقاً |
| – | 137,500 | إلى حـ/ مقاولو باطن (أو أوراق دفع / شيكات صادرة) | صافي المبلغ المستحق صرفه لمقاول الباطن |
5. قيود إثبات مستخلصات المالك (شهادة الدفع الشهرية)
قيد مستخلص المالك أهم قيد في دورة قيود محاسبة المقاولات، حيث يترجم إنجاز المهندسين الميداني إلى استحقاق مالي ورصيد مالي مطالب به.
للاطلاع على دورة إعداد الحصر الهندسي بدقة يمكنك مراجعة دليلنا حول طريقة إعداد مستخلصات المقاولات في 7 خطوات مع إمكانية تحميل نموذج مستخلص مقاولات Excel جاهز.
مثال عملي بالأرقام : أصدرت الشركة المستخلص رقم (1) بإجمالي أعمال معتمدة بقيمة 1,000,000 ريال. وشروط العقد تنص على :
- استقطاع 10% استهلاك دفعة مقدمة (100,000 ريال).
- استقطاع 5% تأمين ضمان أعمال محتجز (50,000 ريال).
- ضريبة القيمة المضافة 15% على صافي الأعمال الخاضعة للضريبة.
| من حـ | إلى حـ | اسم الحساب | البيان والشرح التوجيهي |
|---|---|---|---|
| 805,000 | – | من حـ/ العملاء – المالك (صافي المطالبة) | صافي المبلغ المستحق على المالك بموجب الفاتورة الضريبية |
| 100,000 | – | من حـ/ عملاء – دفعات مقدمة | تسوية واسترداد جزء من التزام الدفعة المقدمة (10%) |
| 50,000 | – | من حـ/ تأمينات محتجزة لدى الغير (ضمان أعمال) | إثبات مبلغ تأمين الأعمال المحتجز كأصل متداول للشركة (5%) |
| – | 1,000,000 | إلى حـ/ إيرادات نشاط المقاولات (مشروعات) | إثبات إجمالي قيمة الأعمال المنفذة المعتمدة بالمستخلص |
| – | 142,500 | إلى حـ/ ضريبة القيمة المضافة – مخرجات (15%) | الضريبة النظامية على صافي الأعمال (950,000 × 15%) |
قيد تحصيل مستخلص المالك
عند قيام المالك بتحويل صافي قيمة المستخلص إلى الحساب البنكي للشركة (أو إصدار شيك بنكي مسجل عبر شيت اليومية الامريكية Excel):
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 805,000 | – | من حـ/ البنك (الحساب الجاري) | إيداع صافي قيمة المستخلص في الحساب البنكي |
| – | 805,000 | إلى حـ/ العملاء – المالك | إقفال وتسوية صافي مديونية مستخلص المالك رقم 1 |
6. قيود مرحلة التسليم الابتدائي والتسليم النهائي ورد التأمين
تمر نهاية مشروع المقاولات بمرحلتين حاسمتين تترتب عليهما قيود استرداد أموال التأمين المحتجزة والإفراج عن خطابات الضمان:
أ) التسليم الابتدائي (Preliminary Handover)
عند توقيع محضر الاستلام الابتدائي مع الاستشاري والمالك، تسلم الشركة الموقع وتبدأ فترة الصيانة والضمان (غالباً سنة).
ويحق للشركة هنا استرداد خطاب الضمان النهائي وإلغاء الغطاء البنكي
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 250,000 | – | من حـ/ البنك (الحساب الجاري) | استرداد الغطاء النقدي المحتجز طرف البنك |
| – | 250,000 | إلى حـ/ غطاء خطابات ضمان نهائية | إلغاء خطاب الضمان النهائي واستلامه من العميل |
ب) التسليم النهائي ورد تأمين ضمان الأعمال (Final Handover & Retention)
بعد انقضاء فترة الضمان القانونية (سنة كاملة من التسليم الابتدائي) دون وجود ملاحظات فنية جوهرية يتم توقيع محضر الاستلام النهائي ومطالبة المالك برد مبالغ تأمين ضمان الأعمال المحتجزة لديه :
| من حـ | إلى حـ | اسم الحساب | البيان والشرح |
|---|---|---|---|
| 50,000 | – | من حـ/ البنك (الحساب الجاري) | تحصيل مبلغ تأمين ضمان الأعمال من المالك وإيداعه بالبنك |
| – | 50,000 | إلى حـ/ تأمينات محتجزة لدى الغير (ضمان أعمال) | إقفال حساب التأمين المحتجز لتسلمه بالكامل |
7. قيود الإقفال السنوية والاعتراف بالإيراد وفق معيار IFRS 15
وفقاً للمعيار الدولي لإعداد التقارير المالية (IFRS 15: الإيراد من العقود مع العملاء) لا يجوز الانتظار حتى نهاية المشروع الممتد لسنوات للاعتراف بالأرباح بل يتم الاعتراف بالإيراد تدريجياً بطريقة «نسبة الإنجاز» (Percentage of Completion) المحسوبة وفق معادلة :
نسبة الإنجاز = ( التكاليف الفعلية المتكبدة حتى تاريخه ÷ إجمالي التكاليف التقديرية المتوقعة للمشروع ) × 100
في نهاية العام المالي، تجرى قيود التسوية الختامية لإقفال تكلفة الفترة في حساب الأرباح والخسائر أو تكلفة النشاط ومقارنتها بالإيراد المعترف به وإثبات مجمل ربح المشروع للفترة المالية المنتهية.
8. كيف يقوم برنامج بابل ERP بأتمتة كافة قيود المقاولات تلقائياً ؟
إذا كان تسجيل قيود المقاولات يدوياً يستغرق وقتاً طويلاً وبمخاطرة عالية في حساب الاستقطاعات والضرائب فإن أفضل برنامج محاسبة مقاولات متكامل (بابل ERP) صمم خصيصاً ليتولى هذه العملية بالكامل بضغطة زر واحدة :
- توليد القيود آلياً من المستخلصات : بمجرد اعتماد مستخلص المالك أو مقاول الباطن، يقوم نظام بابل بإنشاء قيد اليومية المتوازن تلقائياً مع حساب نسبة استهلاك الدفعة المقدمة وحجز تأمين الأعمال.
- ربط فوري بمراكز التكلفة : توزيع تلقائي لتكاليف المواد والعمالة والمعدات على بنود المقايسة ومراكز التكلفة التحليلية لكل مشروع.
- امتثال تام للفوترة الإلكترونية (ZATCA) : إصدار فواتير المستخلصات الضريبية المتوافقة بنسبة 100% مع هيئة الزكاة والضريبة والجمارك وتوليد رمز الاستجابة السريعة (QR Code).
- متابعة ذكية لخطابات الضمان : تنبيهات آلية بمواعيد تجديد أو استرداد خطابات الضمان الابتدائية والنهائية وتأمين الأعمال المحتجز.
💡 يمكنك الآن طلب عرض سعر واكتشاف كيف يديرالإدارة المالية والميدانية لشركتك.
9. تحميل شيت إكسل قيود محاسبة المقاولات جاهز بالمعادلات مجاناً
لمساعدتك في التطبيق العملي الفوري ومراجعة كافة القيود وحسابات المستخلصات قمنا بإعداد شيت إكسل احترافي جاهز بالمعادلات لعام 2026 يحتوي على كافة جداول قيود اليومية وحاسبة آلية لاحتساب استقطاعات مستخلص المالك :
حول قيود محاسبة المقاولات
ما هو قيد رد تأمين ضمان الأعمال بعد انتهاء فترة الصيانة ؟
عند انتهاء فترة الضمان والاستلام النهائي، يُسجل القيد بجعل حساب البنك مديناً وحساب تأمينات محتجزة لدى الغير دائناً : من حـ/ البنك إلى حـ/ تأمينات محتجزة لدى الغير
أين يدرج حساب مشروعات تحت التنفيذ في الميزانية العمومية ؟
يدرج حساب مشروعات تحت التنفيذ ضمن الأصول المتداولة (كمخزون إنتاج غير تام للأعمال الجارية) مطروحاً منه الدفعات المقدمة والمستخلصات الصادرة وفق المعايير المحاسبية الدولية.
كيف يختلف قيد مستخلص المالك عن قيد مستخلص مقاول الباطن ؟
مستخلص المالك يمثل إيراداً ومطالبة مالية للشركة يكون فيها العميل مديناً والإيرادات دائنة بينما مستخلص مقاول الباطن يمثل تكلفة والتزاماً على الشركة يكون فيه حساب مشروعات تحت التنفيذ مديناً ومقاول الباطن دائناً
هل تخضع الدفعة المقدمة في المقاولات لضريبة القيمة المضافة ؟
نعم، طبقاً للائحة التنفيذية لضريبة القيمة المضافة، يُعد استلام الدفعة المقدمة واقعة منشئة للضريبة ويلزم إصدار فاتورة ضريبية بقيمة الدفعة المقدمة وسداد ضريبتها فور استلامها
لمزيد من الأدوات والنماذج المحاسبية المتخصصة يمكنك استكشاف مكتبتنا المحاسبية الشاملة عبر تحميل 75 نموذج إكسل محاسبي جاهز مجاناً لدعم نجاحك المهني والمالي