افصل تكلفة المشروعات لتعرف مصدر الفرق
عندما تجمع الشركة مصروفات جميع مواقعها في إجمالي واحد، يصعب معرفة أي مشروع أو مرحلة استهلك الموارد. تساعد مراكز التكلفة على ربط الحركة بالمشروع وتفاصيله، ثم مقارنة ما صرف بالتقدير والأعمال المنفذة. يوضح هذا المقال كيف تختار مستوى التفصيل، وتصنف التكاليف، وتقرأ تكلفة المتر أو البند ضمن نطاق واضح، دون الخلط بين التكلفة والتحصيل.
ما الذي يحدده مركز التكلفة؟
يوضح الحساب طبيعة المصروف، بينما يحدد مركز التكلفة المشروع أو النشاط الذي يخصه. ويمكن تقسيم المشروع إلى مراكز فرعية بحسب المبنى أو المرحلة أو مستوى المتابعة الذي تحتاج إليه الإدارة، بدل الاكتفاء بإجمالي الشركة.
يعرض المقال مثال شركة لديها 3 مشروعات، ثم يميز داخل مشروع المستشفى مبنى العيادات ومبنى الإدارة وأعمال الحفر والخرسانات والتشطيبات. الغرض من التفصيل أن تعرف موضع التكلفة؛ لا يعني ذلك أن كل مركز كيان مستقل قانونيًا أو أن عدد المستويات نفسه يناسب كل مشروع.
توجيه التكلفةميز المصروف المباشر عن الأعباء التي تحتاج توزيعًا
ترتبط التكاليف المباشرة ببند أو مشروع محدد، مثل المواد والعمل والمعدات المستخدمة فيه. أما راتب إدارة الموقع أو المصروف الذي يخدم عدة بنود، فيحتاج إلى أساس تحميل يوضح كيف يستفيد كل نطاق منه.
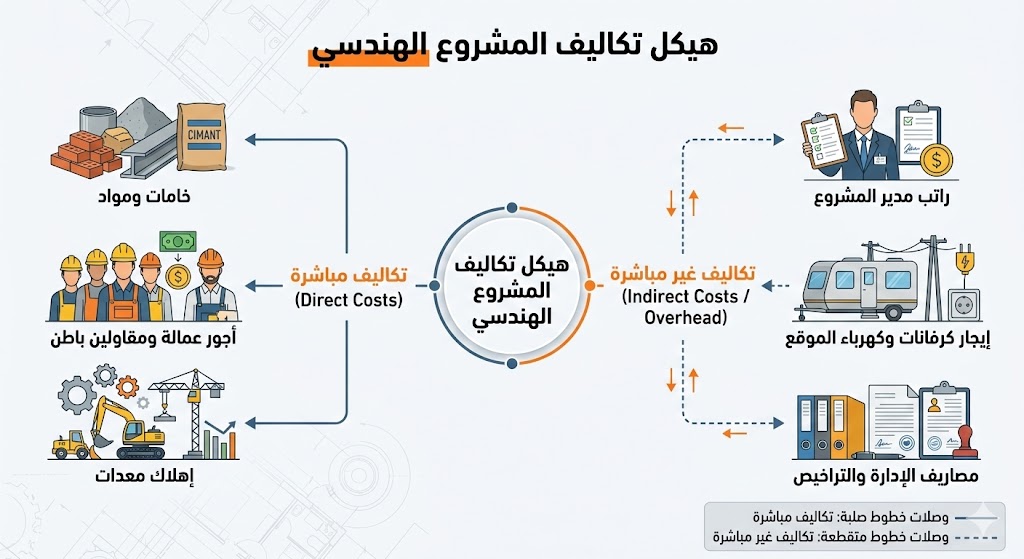
راجع المستند والمشروع والفترة قبل التسجيل، ثم طبق سياسة التوزيع التي تعتمدها الشركة. لا تحول كل مصروف إلى غير مباشر لمجرد صعوبة تحديده، ولا تختَر نسبة تحميل دون معرفة البيانات التي بنيت عليها. للتوسع، اقرأ أسس توزيع المصروفات العامة.
قارن الأعمال والتكلفة في النطاق نفسه
عند متابعة بند، راجع الأعمال التي أثبتها المستخلص والتكاليف المباشرة وغير المباشرة المرتبطة به في الفترة التي تحللها. المقارنة بين مشروع كامل وبند واحد، أو بين فترتين مختلفتين دون توضيح، قد تجعل قراءة الفرق غير مفهومة.
ويبقى التحصيل سؤالًا مستقلًا: اعتماد الأعمال أو إصدار المستخلص لا يثبت أن النقدية وصلت. لذلك افصل مراجعة تكلفة التنفيذ عن متابعة ما حصل من العميل وما بقي مستحقًا، مع الرجوع إلى المستندات التي تفسر كل حركة.
مثال عملياحسب تكلفة المتر بعد تحديد المبنى والمساحة
يبدأ المثال بحصر تكلفة الحفر والأساسات والهيكل والمباني والتشطيبات التي تخص المبنى، ثم إضافة نصيبه من الأعباء وفق أساس التحميل. بعد ذلك تقسم التكلفة التي شملها الحساب على مساحة المسطح الذي يخصها.
التكلفة والمساحة يجب أن تخصا النطاق نفسه
تكلفة المتر = إجمالي تكلفة المبنى المشمولة في الحساب ÷ مساحة مسطح المبنى. قبل استخدام النتيجة، راجع حدود الأعمال والبنود والفترة ووحدة المساحة؛ فلا تنقل رقمًا من مبنى إلى آخر بوصفه سعرًا مضمونًا أو ضمانًا للربح.
اربط التقدير بالتسجيل والمراجعة
ابدأ بحصر الكميات وعناصر التكلفة ثم التقدير، وبعد التنفيذ سجل الحركات على المشروع والمركز المناسبين وقارنها بالخطة. عند وجود فرق، ارجع إلى العنصر أو المستند الذي تغير بدل تعديل الإجمالي دون فهم سببه.
تكتمل المتابعة عندما يكون الدليل المحاسبي واضحًا وتستطيع قراءة تصنيف التكاليف مع مصدر الحركة. يساعد التطبيق العملي التالي على فهم علاقة دراسة المقايسة بالجدول والكميات والمستخلصات التنفيذية.
شاهد ربط دراسة تكلفة البند بالتخطيط والتنفيذ
يوضح شرح المكتب الفني تصنيف البنود وتحليل موادها ومصنعياتها ومصروفاتها، ثم ربط الكميات والتكلفة بالجدول والمستخلص التنفيذي. يساعدك التطبيق على فهم مصدر المقارنة بين التقدير والتنفيذ.
أسئلة تكمل الموضوع
هل يحتاج كل مشروع إلى التفاصيل نفسها لمراكز التكلفة؟
لا. اختر مستوى التفصيل بحسب طبيعة المشروع وسؤال المتابعة وقدرة الفريق على تسجيل بياناته؛ الغرض أن تفسر التكلفة لا أن تزيد المستويات بلا حاجة.
كيف أراجع أساس تقدير تكلفة البند؟
ابدأ بالكميات وأسعار عناصر المواد والعمل والمقاولين، ثم أضف نصيبه التقديري من الأعباء بحسب أساس واضح. بعد التنفيذ قارن البيانات الفعلية بالتقدير.
هل الفرق بين المستخلص والتكلفة يوضح النقدية المتاحة؟
لا. المقارنة تتعلق بالأعمال والتكلفة ضمن النطاق الذي شملته، بينما تحتاج قراءة النقدية إلى مراجعة التحصيل والمدفوعات والالتزامات.